
Guía completa de valoración de negocios
Un análisis profundo de los métodos de valoración de negocios

¿Cuál es el valor de su negocio? Es una pregunta simple con una respuesta complicada.
La valoración de negocios es tanto un arte como una ciencia. Si bien las fórmulas y metodologías proporcionan estructura, el valor final de cualquier negocio está determinado por lo que un comprador calificado realmente pagará en un mercado competitivo.
Después de casi 90 años valorando y vendiendo negocios, hemos aprendido que la mayoría de los propietarios de negocios sobreestiman o subestiman significativamente el valor de su empresa. El apego emocional, años de trabajo duro y el pensamiento de "lo que necesito para jubilarme" a menudo nublan el juicio. Por el contrario, algunos propietarios subvaloran negocios que tienen un gran atractivo en el mercado.
Esta guía proporciona una visión general completa de los métodos de valoración de negocios, ayudándote a entender cómo los profesionales determinan cuánto valen los negocios—y qué impulsa el valor hacia arriba o hacia abajo a los ojos de los compradores.
Ya sea que esté planeando vender pronto, considerando sus opciones o simplemente tenga curiosidad sobre el valor de mercado de su negocio, esta guía le brindará el conocimiento para tomar decisiones informadas.
PARTE 1: COMPRENDIENDO EL VALOR DEL NEGOCIO
¿Qué es la valoración de negocios?
La valoración de negocios es el proceso de determinar el valor económico de un negocio o interés de propiedad. Una valoración profesional analiza el rendimiento financiero, activos, condiciones del mercado, factores de la industria y características cualitativas para llegar a una estimación defensible del valor.
Las valoraciones empresariales sirven para múltiples propósitos:
- Venta o Adquisición: Establecer el valor de mercado justo para negociaciones de transacciones
- Compra de Socios: Determinar el valor cuando un socio se retira
- Procedimientos de Divorcio: Dividir los activos maritales que incluyen intereses comerciales
- Planificación Patrimonial: Establecer el valor para fines de impuestos sobre donaciones y herencias
- Litigio: Apoyar reclamaciones por daños o resolución de disputas
- Financiamiento: Demostrar valor para asegurar préstamos comerciales
- Planificación Estratégica: Entender la posición actual y las oportunidades de crecimiento
El propósito de la valoración afecta la metodología. Una valoración para fines de impuestos sobre sucesiones puede diferir de una preparada para una transacción de venta, incluso para el mismo negocio. Esta guía se centra principalmente en valoraciones para fines de venta de negocios.
Valor de Mercado Justo: La Definición Estándar
El estándar de valor más comúnmente utilizado es Valor de Mercado Justo (VMJ), definido como:
"El precio al que la propiedad cambiaría de manos entre un comprador dispuesto y un vendedor dispuesto, ninguno de los cuales está bajo ninguna obligación de comprar o vender, y ambos teniendo un conocimiento razonable de los hechos relevantes."
Esta definición—utilizada por el IRS, los tribunales y la mayoría de los tasadores de negocios—contiene elementos críticos:
Comprador Dispuesto y Vendedor Dispuesto: Ninguna de las partes está obligada a realizar la transacción. Un vendedor en apuros o un comprador desesperado crea condiciones fuera del valor de mercado justo.
Sin Coacción: Ambas partes actúan en su propio interés sin presión. Emergencias de salud, disputas de asociación o dificultades financieras que obligan a las ventas típicamente resultan en transacciones por debajo del mercado.
Conocimiento Razonable: Ambas partes entienden el negocio, la industria y las condiciones del mercado. La asimetría de información—donde una parte sabe significativamente más que la otra—afecta los resultados de la transacción.
Distinción Importante: El valor de mercado justo representa lo que un comprador hipotético pagaría, no necesariamente lo que un comprador estratégico específico podría pagar. Los compradores estratégicos a veces pagan primas por encima del valor de mercado justo por sinergias, eliminación de la competencia u otros beneficios estratégicos.
Principales impulsores de valor
Antes de explorar metodologías específicas, entender qué impulsa el valor empresarial te ayuda a interpretar cualquier resultado de valoración.
Impulsores del rendimiento financiero:
- Tamaño y tendencias de ingresos: El crecimiento de los ingresos exige múltiplos premium; la disminución de ingresos descuenta el valor
- Rentabilidad: Márgenes más altos indican poder de fijación de precios y eficiencia operativa
- Consistencia del flujo de efectivo: Un flujo de efectivo predecible reduce el riesgo para el comprador
- Calidad de los Ingresos: Los ingresos recurrentes valen más que las transacciones únicas
- Requisitos de Capital de Trabajo: Menores requisitos de capital aumentan la atractividad
Factores Operativos:
- Dependencia del Propietario: Las empresas que funcionan sin el propietario valen más
- Concentración de Clientes: Bases de clientes diversificadas reducen el riesgo
- Estabilidad de Empleados: Empleados capacitados y leales transfieren valor a los compradores
- Sistemas y Procesos: Las operaciones documentadas demuestran transferibilidad
- Posición Competitiva: El liderazgo en el mercado y las barreras de entrada aumentan el valor
Impulsores del Mercado:
- Tendencias de la Industria: Las industrias en crecimiento exigen múltiplos más altos
- Condiciones Económicas: Las tasas de interés, la disponibilidad de préstamos y las perspectivas económicas afectan la capacidad de compra
- Demanda del Comprador: Más compradores compitiendo por negocios aumentan los precios
- Transacciones comparables: Las ventas recientes en su industria establecen expectativas de mercado
Factores de riesgo que reducen el valor:
- Concentración de clientes (un cliente = ingresos significativos)
- Dependencia de empleados clave
- Equipo envejecido que requiere inversión de capital
- Incertidumbre en el arrendamiento o términos desfavorables
- Litigios pendientes o problemas de cumplimiento
- Tendencias de ingresos en declive
- Amenazas de disrupción en la industria

PARTE 2: LOS TRES ENFOQUES DE VALORACIÓN
Los tasadores de negocios profesionales utilizan tres enfoques fundamentales para valorar empresas. La mayoría de las valoraciones consideran múltiples enfoques y reconcilian los resultados.
Enfoque 1: Enfoque de Ingresos
El enfoque de ingresos valora un negocio en función de su capacidad para generar beneficios económicos para sus propietarios. Este es el enfoque más común para valorar negocios en funcionamiento con ganancias establecidas.
Principio Fundamental: Un negocio vale el valor presente de sus beneficios económicos futuros esperados.
Dos Métodos Principales:
Método 1A: Capitalización de Ganancias
Este método convierte un único período de beneficio económico en valor aplicando una tasa de capitalización (o su inversa, un múltiplo).
La Fórmula:
Ejemplo:
- El negocio genera $300,000 en Ganancias Discrecionales del Vendedor (SDE)
- El múltiplo de la industria es 2.5x SDE
- Valor del Negocio = $300,000 × 2.5 = $750,000
Eligiendo la Medida de Ganancias Correcta:
Diferentes medidas de ganancias sirven para diferentes propósitos:
Ganancias Discrecionales del Vendedor (SDE): Más común para pequeñas empresas (menos de $1 millón en ganancias). SDE representa el beneficio financiero total disponible para un solo propietario-operador.
SDE = Ingreso Neto + Salario del Propietario + Beneficios del Propietario + Intereses + Depreciación + Gastos Únicos/No Recurrentes + Otras Adiciones
EBITDA (Ganancias Antes de Intereses, Impuestos, Depreciación y Amortización): Estándar para empresas más grandes y transacciones de capital privado. EBITDA asume que la gestión profesional reemplazará al propietario.
EBITDA = Ingreso Neto + Intereses + Impuestos + Depreciación + Amortización
EBITDA Ajustado: EBITDA con ajustes adicionales por elementos no recurrentes, gastos por encima/debajo del mercado y ajustes de normalización.
Determinando el Múltiplo:
Los múltiplos varían significativamente según:
- Categoría de la industria
- Tamaño del negocio (las empresas más grandes obtienen múltiplos más altos)
- Trayectoria de crecimiento
- Perfil de riesgo
- Condiciones del mercado
- Calidad de las ganancias
Rangos típicos de múltiplos por tipo de negocio:
| Categoría de negocio | Múltiplo SDE típico |
|---|---|
| Pequeñas empresas de venta minorista/servicio | 1.5x - 2.5x |
| Restaurantes y servicios de comida | 1.5x - 3.0x |
| Servicios profesionales | 2.0x - 3.5x |
| Manufactura | 2.5x - 4.5x |
| Distribución/mayoreo | 2.0x - 4.0x |
| Tecnología/software | 3.0x - 6.0x+ |
| Servicios de salud | 3.0x - 5.0x |
| Construcción/oficios | 1.5x - 3.0x |
Importante: Estos rangos son pautas generales. Los negocios específicos pueden estar fuera de estos rangos según características individuales. La valoración profesional considera los factores específicos que afectan su negocio.
Método 1B: Flujo de Caja Descontado (FCD)
El análisis de FCD proyecta flujos de caja futuros y los descuenta a valor presente utilizando una tasa de retorno requerida. Este método es más complejo pero captura explícitamente las expectativas de crecimiento y riesgo.
El Concepto:
Un dólar recibido en el futuro vale menos que un dólar hoy. Análisis de FCD:
- Flujos de efectivo esperados del proyecto para un período definido (típicamente 5-10 años)
- Estima un valor terminal al final del período de proyección
- Descuenta todos los flujos de efectivo futuros al valor presente utilizando una tasa de descuento apropiada
La Fórmula:
Valor de Negocio = ∑ (Flujo de Efectivo_t ÷ (1 + r)^t) + Valor Terminal ÷ (1 + r)^n
Donde:
- Flujo de Efectivo_t = Flujo de efectivo esperado en el año t
- r = Tasa de descuento (tasa de retorno requerida)
- n = Número de años de proyección
- Valor Terminal = Valor de los flujos de efectivo más allá del período de proyección
Cuándo es más apropiado el DCF:
- Empresas con un crecimiento esperado significativo
- Empresas con patrones de flujo de efectivo irregulares o cambiantes
- Transacciones más grandes donde se espera un análisis sofisticado
- Situaciones que requieren supuestos explícitos de crecimiento y riesgo
Desafíos del DCF:
- Requiere proyecciones financieras detalladas (que pueden ser especulativas)
- Altamente sensible a las suposiciones de la tasa de descuento
- El valor terminal a menudo representa la mayoría del valor calculado
- Basura entra, basura sale—las proyecciones son tan buenas como los supuestos subyacentes
Realidad Práctica: Para la mayoría de las ventas de pequeñas y medianas empresas, la capitalización de ganancias utilizando múltiplos derivados del mercado se aplica más comúnmente que el análisis completo de DCF.
Enfoque 2: Enfoque de Mercado
El enfoque de mercado valora un negocio en referencia a transacciones reales que involucran negocios similares. Este enfoque responde a la pregunta: "¿Qué han pagado realmente los compradores por negocios comparables?"
Principio Fundamental: Los negocios similares deberían venderse por precios similares en relación con su rendimiento financiero.
Método 2A: Método de Transacciones Comparables (Transacciones de Referencia)
Este método analiza ventas reales de negocios similares para derivar múltiplos de valoración.
El Proceso:
- Identificar transacciones que involucren negocios similares a la empresa en cuestión
- Recopilar detalles de la transacción (precio, ingresos, ganancias, términos)
- Calcular múltiplos de precios a partir de transacciones comparables
- Aplicar múltiplos apropiados a los métricas financieras de la empresa en cuestión
Fuentes de datos para transacciones comparables:
- Bases de datos de transacciones privadas (Pratt's Stats, BizComps, DealStats)
- Informes de transacciones específicos de la industria
- Datos de transacciones de corredores de negocios
- Anuncios de adquisiciones de empresas públicas
Ajustes requeridos:
Las transacciones comparables rara vez coinciden perfectamente. Pueden ser necesarios ajustes para:
- Diferencias de tamaño
- Diferencias geográficas
- Tiempo transcurrido desde la transacción
- Variaciones en la estructura del acuerdo (venta de activos vs. venta de acciones)
- Inclusión/exclusión de bienes raíces
- Términos de financiamiento del vendedor
Fortalezas de este método:
- Basado en evidencia de mercado real
- Refleja lo que los compradores realmente pagan
- Intuitivo y defendible
Limitaciones:
- Los datos comparables pueden ser limitados para industrias de nicho
- Los detalles de la transacción a menudo están incompletos
- Los ajustes requieren juicio
- Las condiciones del mercado cambian con el tiempo
Método 2B: Método de Compañía Pública de Referencia
Este método deriva múltiplos de empresas que cotizan en bolsa en la misma industria.
El Proceso:
- Identificar empresas que cotizan en bolsa en industrias similares
- Calcular múltiplos de valoración (Precio/Ganancias, EV/EBITDA, EV/Ingresos)
- Aplicar descuentos por tamaño, comercialización y control
- Aplicar múltiplos ajustados a la empresa sujeta
Limitaciones significativas para pequeñas empresas:
- Las empresas públicas son dramáticamente más grandes que la mayoría de las empresas privadas
- Las acciones de las empresas públicas son líquidas; las empresas privadas no lo son
- Los descuentos por tamaño y falta de comercialización pueden exceder 50%
- Existen pocas empresas públicas verdaderamente comparables para la mayoría de las industrias
Aplicación Práctica: El método de empresas públicas de referencia rara vez es el método de valoración principal para la venta de pequeñas y medianas empresas, pero puede proporcionar puntos de referencia útiles.
Enfoque 3: Enfoque de Activos
El enfoque de activos valora un negocio en función del valor de sus activos subyacentes menos las deudas.
Principio Fundamental: Un negocio vale al menos el valor de sus activos netos.
Método 3A: Valor Neto Ajustado
Este método revalúa todos los activos y pasivos a su valor de mercado justo.
El Proceso:
- Comience con el balance de valor contable
- Ajuste cada categoría de activo al valor de mercado justo
- Ajuste los pasivos a los montos actuales
- Calcule el valor neto de activos ajustado
Ajustes Comunes:
- Cuentas por Cobrar: Reduzca por montos incobrables
- Inventario: Ajuste por artículos obsoletos o de movimiento lento
- Equipo: Valorar al valor de mercado justo (a menudo diferente del valor contable)
- Bienes Raíces: Actualizar al valor de mercado actual
- Activos Intangibles: Agregar valor por relaciones con clientes, marca, buena voluntad
Cuándo es Más Apropiado el Enfoque de Activos:
- Negocios intensivos en activos (manufactura, distribución)
- Empresas holding o empresas de inversión
- Negocios que están siendo liquidadas
- Empresas con ganancias mínimas o negativas
- Empresas con alta carga inmobiliaria
Limitaciones:
- Ignora el poder de ganancia y el valor de continuidad
- Los activos intangibles son difíciles de valorar por separado
- Puede subestimar significativamente las empresas operativas rentables
Método 3B: Valor de Liquidación
El valor de liquidación representa lo que los activos aportarían si se vendieran individualmente, típicamente bajo presión de tiempo.
Dos Tipos:
Liquidación Ordenada: Activos vendidos durante un período de tiempo razonable para maximizar la recuperación (típicamente 60-80% del valor de mercado justo)
Liquidación Forzada: Activos vendidos rápidamente, a menudo en subasta (típicamente 30-50% del valor de mercado justo)
Cuándo se Aplica el Valor de Liquidación:
- El negocio no es viable como empresa en funcionamiento
- El comprador tiene la intención de adquirir solo los activos
- Valor mínimo en negociaciones
- Situaciones de venta en dificultades

PARTE 3: COMPRENDIENDO LOS AJUSTES DE INGRESOS
La precisión de cualquier valoración basada en ingresos depende de calcular correctamente las ganancias económicas reales. Esto requiere "normalizar" las ganancias reportadas para reflejar el beneficio real disponible para un comprador.
Ajustes Comunes (Aumentos a las Ganancias Reportadas)
Ajustes de compensación del propietario:
☐ Salario del propietario: Agregar el salario real; se puede restar el salario de reemplazo a tasa de mercado para los cálculos de EBITDA
☐ Beneficios del propietario: Seguro de salud, seguro de vida, contribuciones a la jubilación
☐ Perquisites del propietario: Gastos de vehículo personal, teléfono celular, viajes, comidas, entretenimiento
☐ Compensación de miembros de la familia: Salario pagado a miembros de la familia por encima de las tasas de mercado por sus funciones reales
Gastos discrecionales:
☐ Gastos Personales: Artículos que se gestionan a través del negocio y benefician al propietario personalmente
☐ Contribuciones Caritativas: Donaciones realizadas a través del negocio
☐ Viajes No Empresariales: Viajes que combinan propósitos empresariales y personales
☐ Membresías de Club: Clubes de campo, clubes sociales, membresías de fitness
Gastos No Recurrentes:
☐ Honorarios Legales Únicos: Acuerdos de demandas, asuntos legales inusuales
☐ Honorarios profesionales no recurrentes: Proyectos de consultoría especiales, estudios únicos
☐ Reparaciones inusuales: Reparaciones de equipos importantes o mejoras en instalaciones
☐ Cancelaciones de deudas incobrables: Cancelaciones inusuales o únicas
☐ Gastos de mudanza o reubicación: Costos asociados con mudanzas de instalaciones
Gastos no monetarios:
☐ Depreciación: Añadido de nuevo en los cálculos de EBITDA y SDE
☐ Amortización: Añadido de nuevo en los cálculos de EBITDA y SDE
Elementos relacionados con financiamiento:
☐ Gastos por intereses: Añadido de nuevo (el comprador tendrá una estructura de capital diferente)
☐ Pagos de capital de préstamos: No es un gasto, pero afecta el análisis de flujo de efectivo
Deducciones comunes (disminuciones en las ganancias reportadas)
Gastos por debajo del mercado:
☐ Renta por debajo del mercado: Si el propietario posee el edificio y cobra una renta por debajo del mercado
☐ Salarios por debajo del mercado: Miembros de la familia o empleados clave pagados por debajo del mercado
☐ Mantenimiento diferido: Reparaciones o reemplazos requeridos que aún no se han realizado
Gastos requeridos no incurridos actualmente:
☐ Salario del gerente a tarifa de mercado: Para cálculos de EBITDA, deducir el costo de reemplazar al propietario
☐ Seguro requerido: Si la cobertura actual es inadecuada
☐ Gastos de Capital Diferidos: Necesidades de reemplazo de equipos
Requisitos de Documentación
Cada adición debe estar respaldada por documentación:
- Declaraciones de impuestos que muestren el gasto
- Recibos o facturas que prueben la naturaleza personal
- Registros de empleo para miembros de la familia
- Contratos de arrendamiento para alquiler entre partes relacionadas
- Registros de mantenimiento que muestren la naturaleza única
Los compradores y prestamistas verificarán los ajustes adicionales. Los ajustes no soportados serán impugnados o rechazados, reduciendo su precio de venta efectivo.
PARTE 4: FACTORES QUE AUMENTAN O DISMINUYEN EL VALOR
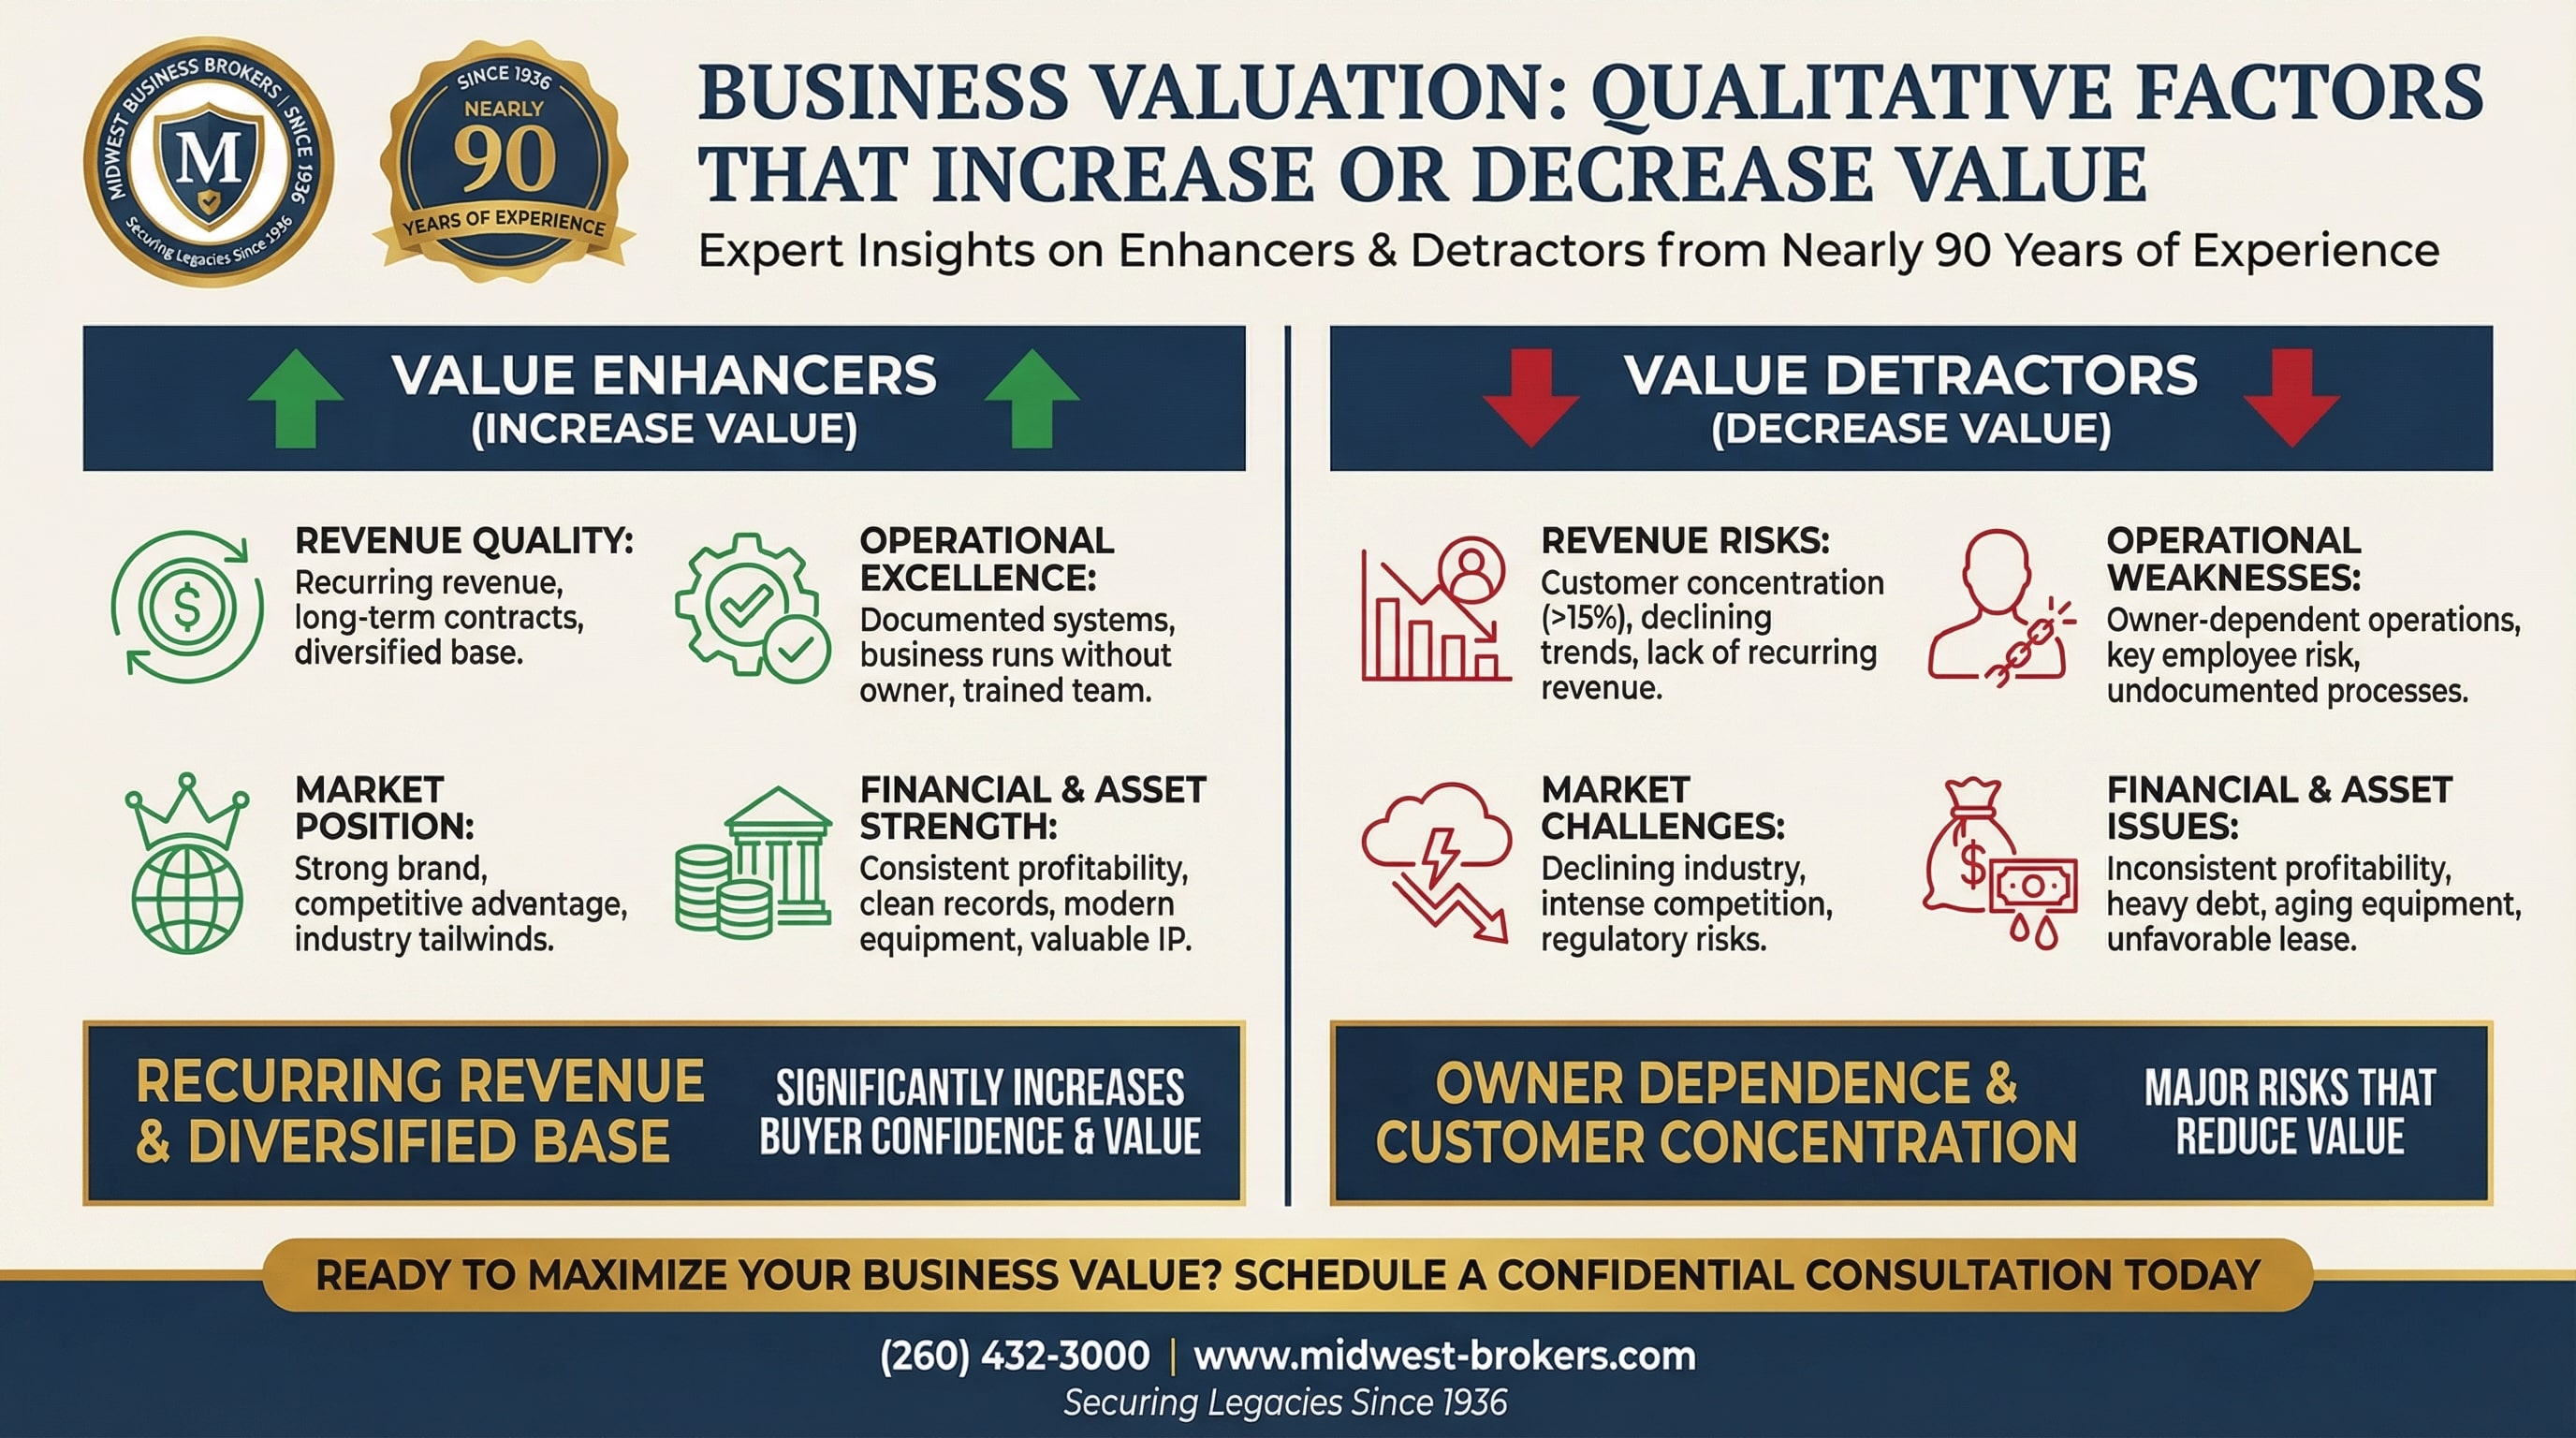
Más allá del rendimiento financiero básico, los factores cualitativos impactan significativamente lo que los compradores están dispuestos a pagar.
Mejoradores de Valor (Factores Que Aumentan el Valor)
Calidad de los Ingresos:
✓ Ingresos recurrentes (suscripciones, contratos, clientes recurrentes)
✓ Contratos de clientes a largo plazo con disposiciones de renovación
✓ Base de clientes diversificada (ningún cliente único domina)
✓ Tendencias de ingresos en crecimiento (aumentos año tras año)
✓ Altas tasas de retención de clientes
✓ Poder de fijación de precios (capacidad de aumentar precios sin perder clientes)
Excelencia Operativa:
✓ Sistemas y procesos documentados (SOP, manuales de capacitación)
✓ El negocio opera con éxito sin la participación diaria del propietario
✓ Equipo de gestión capacitado en su lugar
✓ Baja rotación de empleados
✓ Personal capacitado en múltiples funciones (sin puntos únicos de falla)
✓ Tecnología moderna y operaciones eficientes
Posición en el Mercado:
✓ Fuerte reconocimiento de marca y reputación
✓ Ventajas competitivas (patentes, acuerdos exclusivos, procesos propietarios)
✓ Barreras de entrada que protegen la posición en el mercado
✓ Vientos a favor de la industria (mercado en crecimiento, tendencias favorables)
✓ Ventajas geográficas (ubicación privilegiada, exclusividad territorial)
Fortaleza Financiera:
✓ Rentabilidad consistente a lo largo de los ciclos económicos
✓ Márgenes brutos sólidos en comparación con la industria
✓ Registros financieros limpios con una clara pista de auditoría
✓ Requisitos de capital de trabajo bajos
✓ Obligaciones de deuda mínimas
Calidad de Activos:
✓ Equipos modernos y bien mantenidos
✓ Términos de arrendamiento favorables (a largo plazo, transferibles, renta razonable)
✓ Bienes raíces valiosos (si están incluidos)
✓ Propiedad intelectual (marcas registradas, patentes, secretos comerciales)
✓ Tecnología o software propietario
Factores que Disminuyen el Valor
Riesgos de Ingresos:
✗ Concentración de clientes (un cliente = >15% de ingresos)
✗ Tendencias de ingresos en declive
✗ Falta de ingresos recurrentes (todas las transacciones únicas)
✗ Relaciones con clientes a corto plazo o a voluntad
✗ Ingresos dependientes de relaciones con el propietario
✗ Presión de precios por parte de la competencia
Debilidades Operativas:
✗ Operaciones dependientes del propietario (el negocio no puede funcionar sin el propietario)
✗ Riesgo de empleados clave (personal crítico sin respaldo)
✗ Procesos y procedimientos no documentados
✗ Alta rotación de empleados
✗ Tecnología obsoleta o operaciones ineficientes
✗ Problemas de control de calidad o quejas de clientes
Desafíos del mercado:
✗ Amenazas de declive de la industria o disrupción del mercado
✗ Competencia intensa con diferenciación limitada
✗ Riesgos regulatorios o desafíos de cumplimiento
✗ Limitaciones geográficas o ubicación desfavorable
✗ Productos básicos sin poder de fijación de precios
Preocupaciones financieras:
✗ Rentabilidad inconsistente o en declive
✗ Márgenes por debajo de la industria
✗ Requisitos de capital de trabajo elevados
✗ Obligaciones de deuda significativas
✗ Negocio en efectivo con ingresos difíciles de verificar
✗ Gastos personales y comerciales mezclados
Problemas de activos:
✗ Equipos envejecidos que requieren una inversión de capital significativa
✗ Términos de arrendamiento desfavorables (a corto plazo, no transferibles, alquiler por encima del mercado)
✗ Responsabilidades ambientales o contaminación
✗ Litigios pendientes o problemas legales no resueltos
✗ Acumulación de mantenimiento diferido
PARTE 5: EL PROCESO DE VALUACIÓN PROFESIONAL
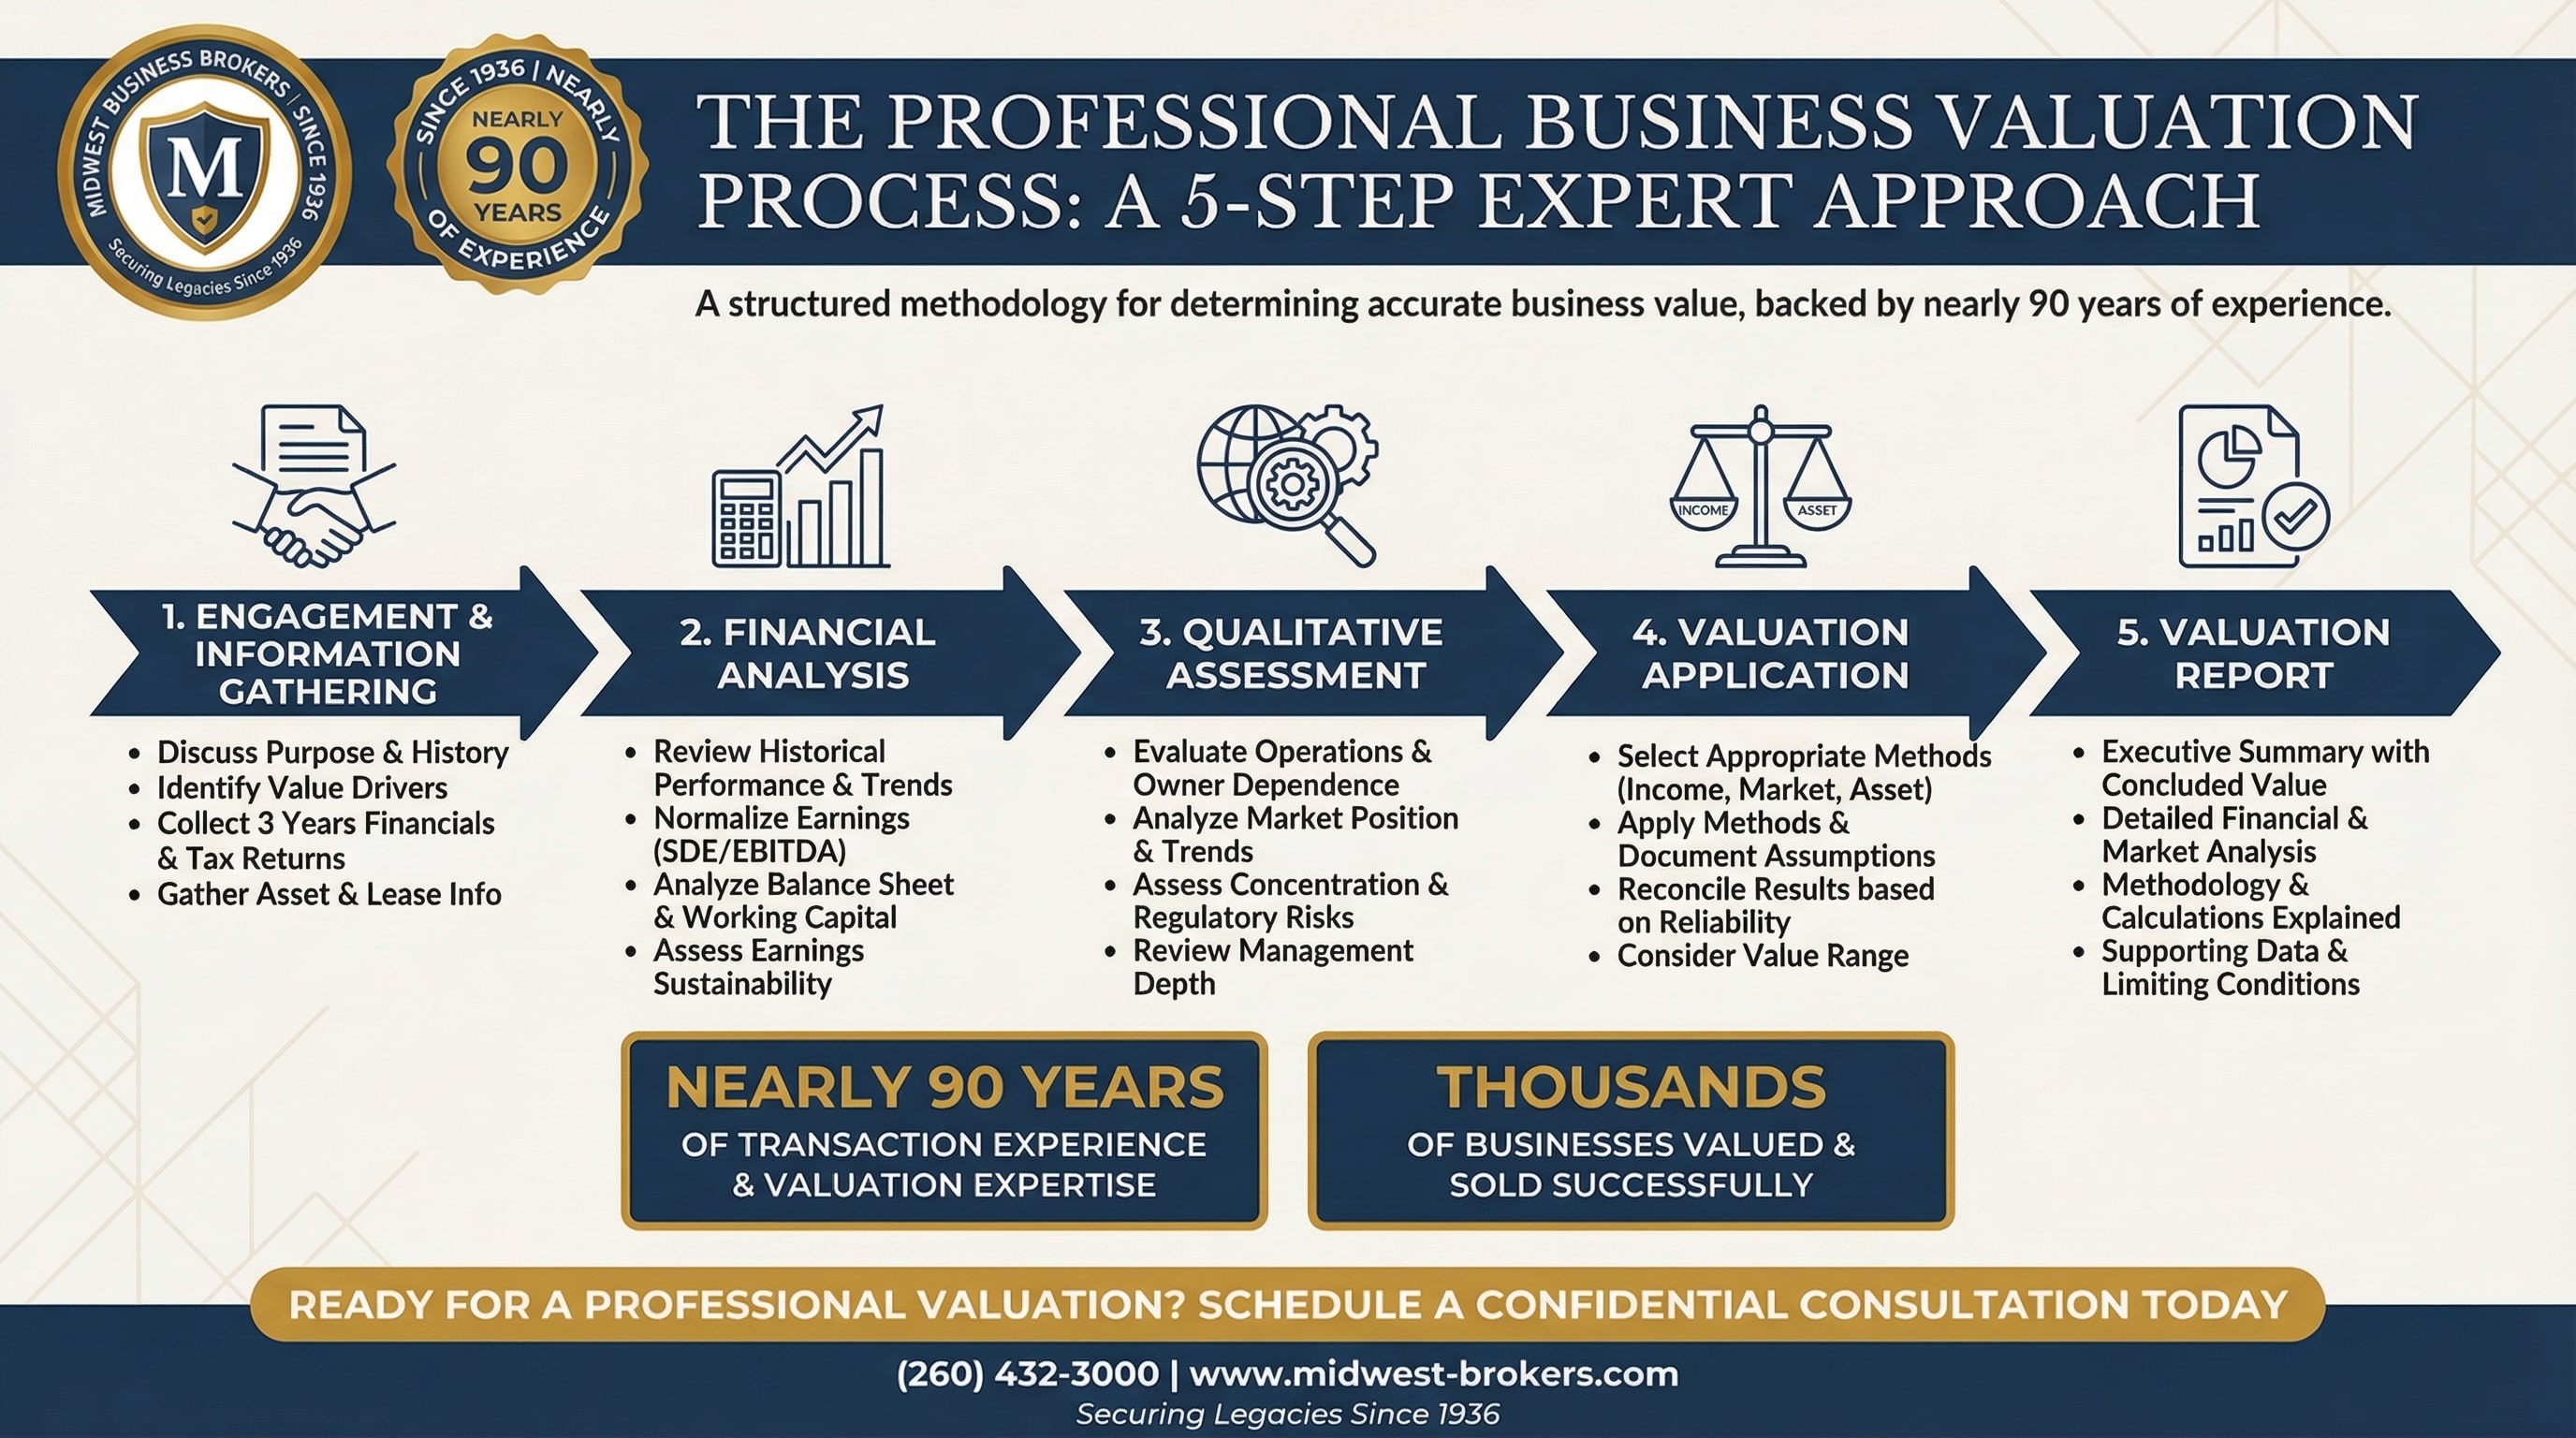
Entender cómo los profesionales abordan la valoración te ayuda a prepararte para el proceso e interpretar los resultados.
Paso 1: Contratación y Recopilación de Información
Consulta Inicial:
- Discutir el propósito de la valoración
- Entender la historia y operaciones del negocio
- Identificar los principales impulsores de valor y preocupaciones
- Establecer cronograma y entregables
Información Solicitada:
- Tres años de estados financieros (P&L, balance general)
- Tres años de declaraciones de impuestos
- Listas de activos con fechas de adquisición y costos
- Contratos de arrendamiento
- Desglose de clientes e ingresos
- Lista de empleados y datos de compensación
- Documentos y contratos corporativos
- Información de la industria y del mercado
Paso 2: Análisis Financiero
Revisión del Rendimiento Histórico:
- Analizar tendencias y composición de ingresos
- Examinar patrones de rentabilidad
- Identificar variaciones estacionales
- Comparar el rendimiento con los benchmarks de la industria
Normalización de ganancias:
- Identificar todos los ajustes y adiciones
- Documentar y verificar cada ajuste
- Calcular SDE y/o EBITDA normalizados
- Evaluar la sostenibilidad de las ganancias normalizadas
Análisis del Balance General:
- Revisar la composición y condición de los activos
- Evaluar los requisitos de capital de trabajo
- Identificar cualquier elemento fuera de balance
- Evaluar la deuda y las obligaciones
Paso 3: Evaluación cualitativa
Operaciones comerciales:
- Dependencia del propietario y riesgo de transición
- Profundidad y capacidad de gestión
- Estabilidad y experiencia de los empleados
- Calidad de los sistemas y la documentación
Posición en el Mercado:
- Análisis del panorama competitivo
- Tendencias y perspectivas de la industria
- Relaciones y lealtad del cliente
- Oportunidades y amenazas de crecimiento
Evaluación de riesgos:
- Riesgos de concentración (cliente, proveedor, persona clave)
- Factores regulatorios y de cumplimiento
- Riesgo tecnológico y de obsolescencia
- Cuestiones legales y medioambientales
Paso 4: Aplicación de la valoración
Seleccionar métodos apropiados:
- Enfoque de ingresos (típicamente primario para negocios operativos)
- Enfoque de mercado (para apoyo de evidencia de mercado)
- Enfoque de activos (si aplica)
Aplicar métodos:
- Calcular el valor bajo cada método seleccionado
- Documentar supuestos y fuentes de datos
- Considerar el rango de valores bajo diferentes escenarios
Conciliar resultados:
- Ponderar resultados según fiabilidad y aplicabilidad
- Considerar todos los factores cualitativos
- Llegar al valor concluido o rango de valor
Paso 5: Informe de Valoración
Los informes de valoración profesionales suelen incluir:
- Resumen ejecutivo con el valor concluido
- Descripción del negocio y la industria
- Condiciones económicas y del mercado
- Análisis financiero y ganancias normalizadas
- Metodología de valoración y cálculos
- Datos de apoyo y suposiciones
- Condiciones limitantes y calificaciones
PARTE 6: ERRORES COMUNES EN VALORACIÓN
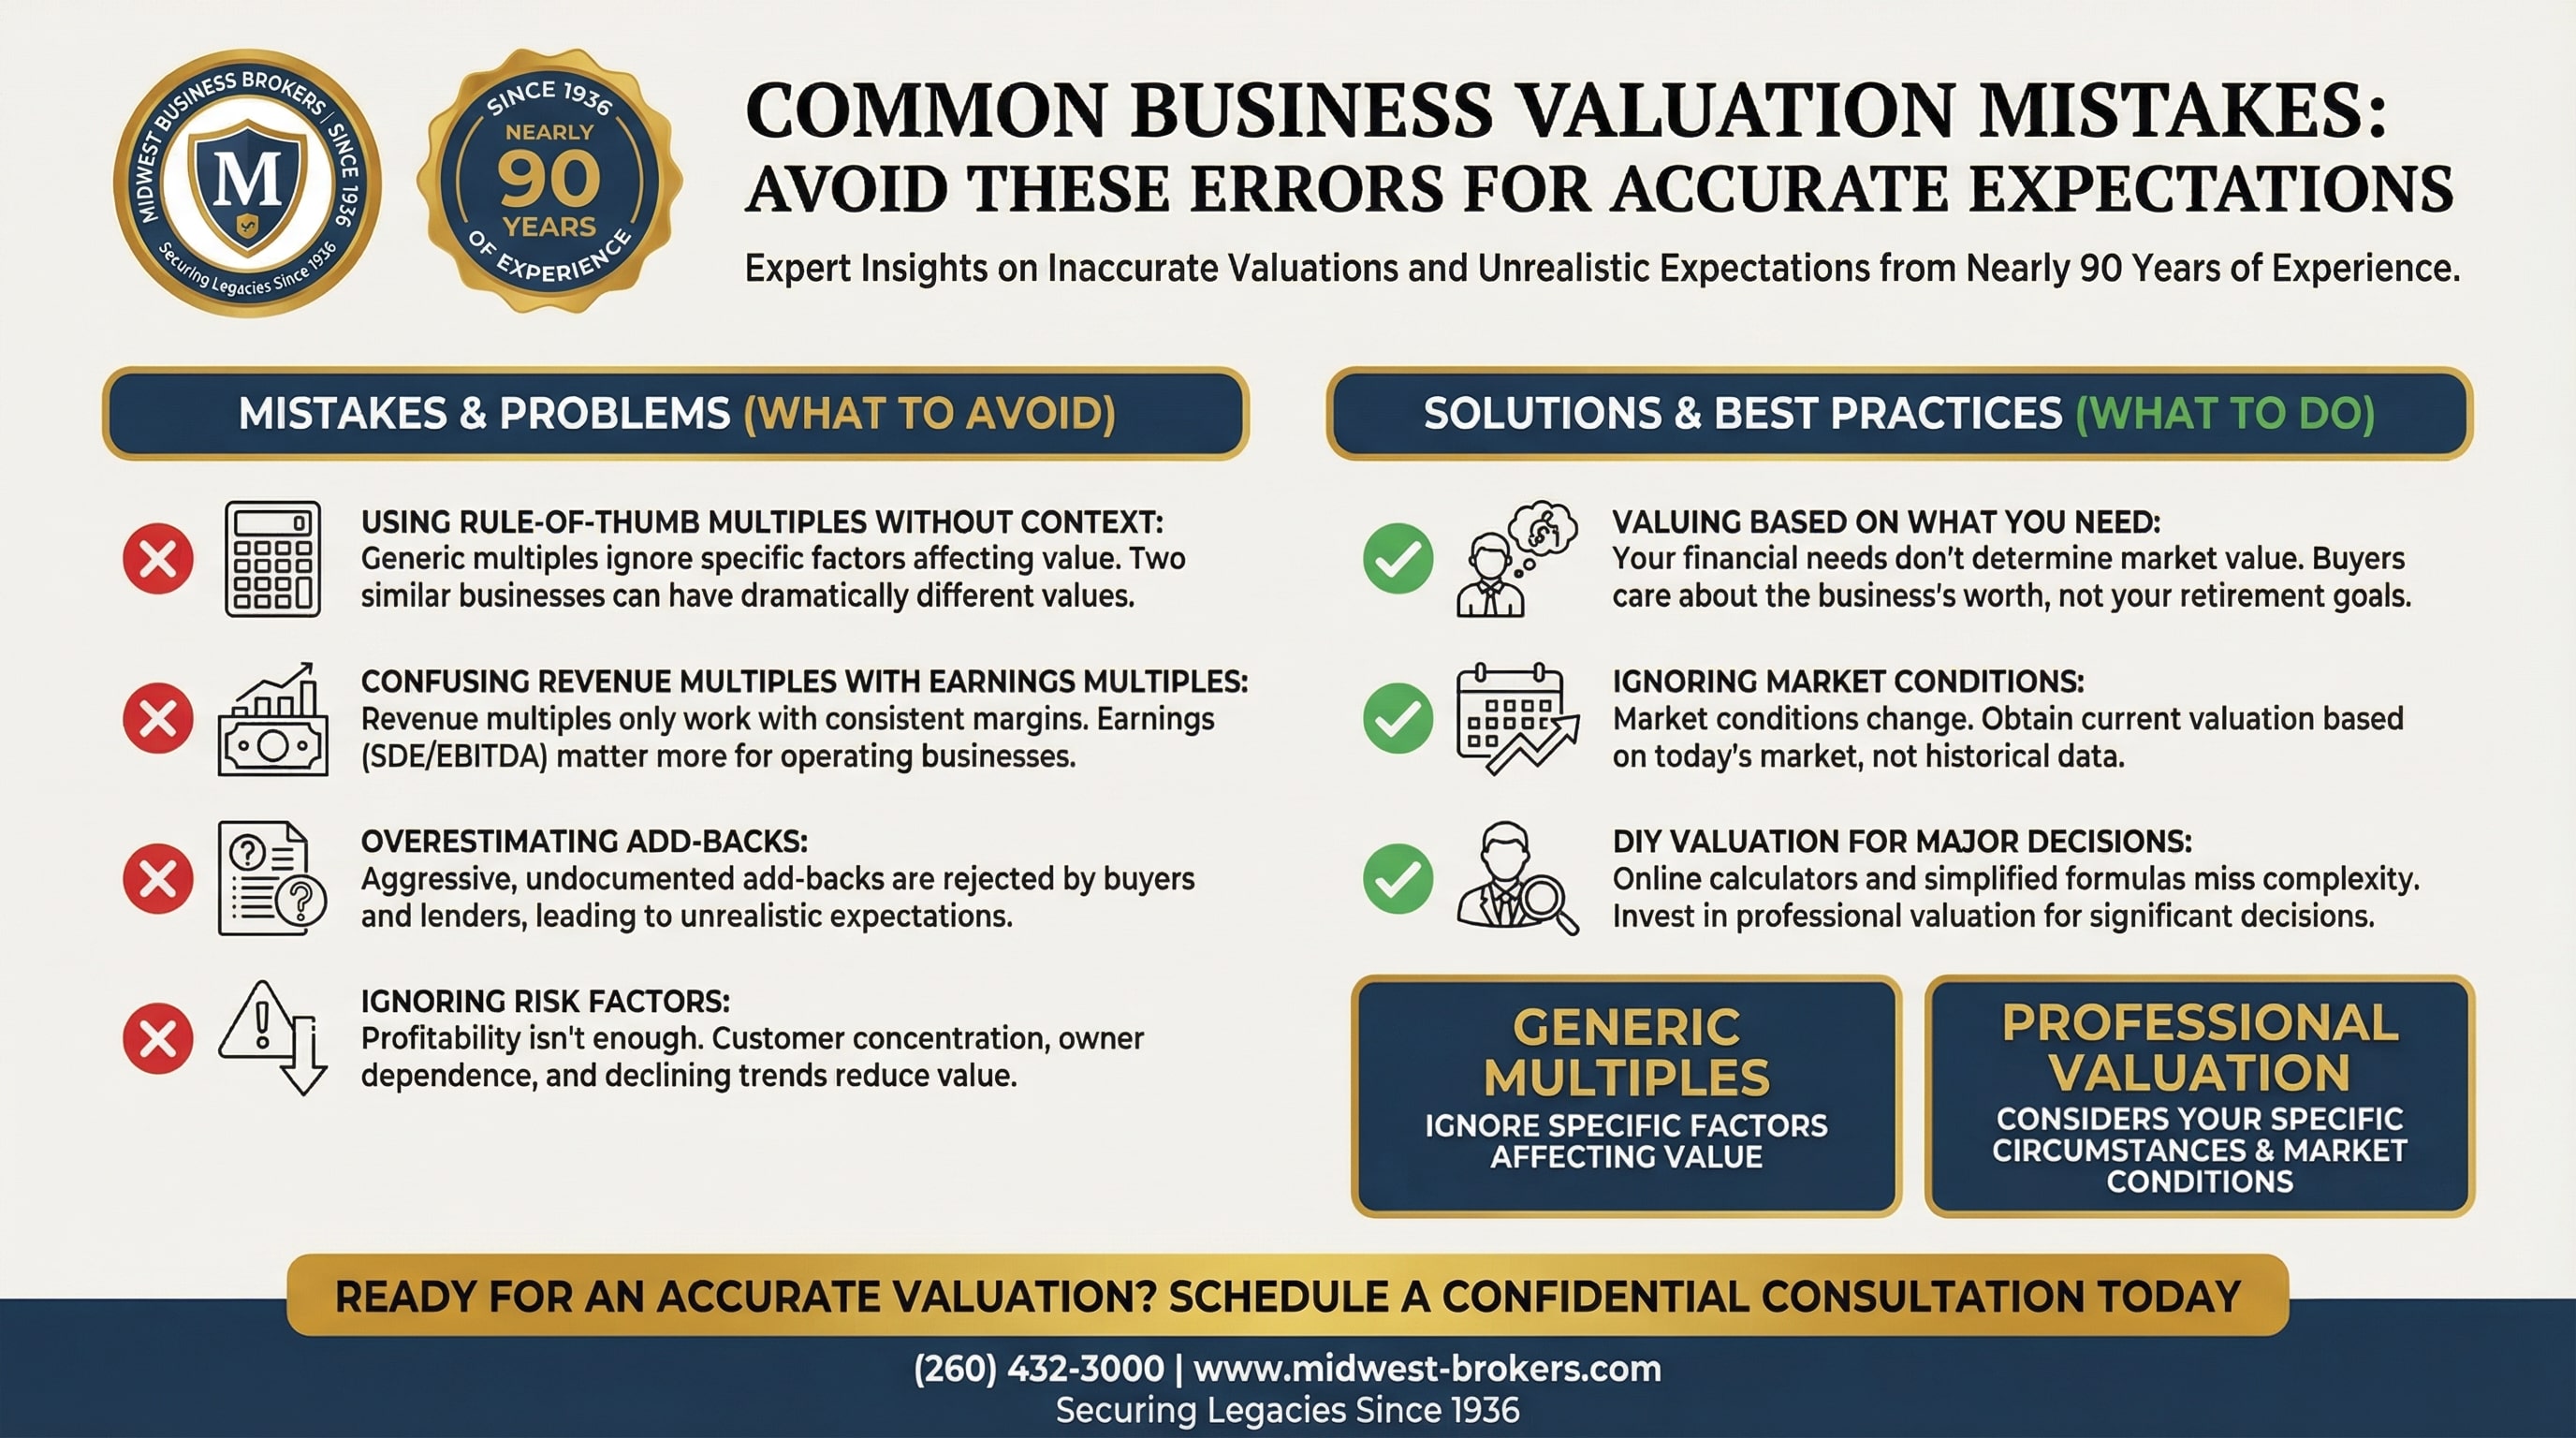
Evita estos errores que llevan a valoraciones inexactas y expectativas poco realistas.
Error 1: Usar múltiplos de regla general sin contexto
"Escuché que negocios como el mío se venden por 3 veces las ganancias."
El Problema: Los múltiplos genéricos ignoran los factores específicos que afectan el valor de tu negocio. Dos negocios en la misma industria con ingresos idénticos pueden tener valores dramáticamente diferentes basados en rentabilidad, crecimiento, riesgo y factores de calidad.
La Solución: La valoración profesional considera tus circunstancias específicas, no solo promedios de la industria.
Error 2: Confundir múltiplos de ingresos con múltiplos de ganancias
"Mi negocio tiene $2 millones en ingresos, y los negocios se venden por 1 vez los ingresos, así que vale $2 millones."
El Problema: Los múltiplos de ingresos solo tienen sentido para negocios con márgenes consistentes. Un negocio con ingresos de $2 millones y márgenes de 5% vale mucho menos que uno con márgenes de 20%.
La Solución: Enfócate en valoraciones basadas en ganancias (múltiplos de SDE o EBITDA) para la mayoría de los negocios operativos.
Error 3: Sobreestimar las adiciones
"Si sumo todo lo que manejo a través del negocio, mis ganancias son mucho más altas."
El Problema: Los adiciones agresivas que no pueden ser documentadas o verificadas serán rechazadas por compradores y prestamistas. Las ganancias exageradas conducen a expectativas de precios poco realistas y transacciones fallidas.
La Solución: Incluye solo ajustes legítimos y documentables. Sé conservador en lugar de agresivo.
Error 4: Ignorar Factores de Riesgo
"Mi negocio es rentable, así que debería obtener múltiplos de mercado superiores."
El Problema: La rentabilidad es necesaria pero no suficiente. La concentración de clientes, la dependencia del propietario, las tendencias a la baja y otros factores de riesgo reducen lo que los compradores están dispuestos a pagar.
La Solución: Evalúa honestamente el perfil de riesgo de tu negocio y entiende cómo afecta el valor.
Error 5: Valorar Basado en lo que Necesitas
"Necesito $2 millones para jubilarme cómodamente, así que eso es lo que vale mi negocio."
El Problema: Tus necesidades financieras no determinan el valor de mercado. A los compradores no les importa lo que necesitas—les importa lo que el negocio vale para ellos.
La Solución: Separa tu planificación financiera de tus expectativas de valoración. Si hay una brecha, es posible que necesites aumentar el valor antes de vender o ajustar tus planes.
Error 6: Ignorar las condiciones del mercado
"Las empresas se vendían por 4 veces las ganancias hace dos años, así que la mía también debería."
El Problema: Las condiciones del mercado cambian. Las tasas de interés, la disponibilidad de préstamos, las perspectivas económicas y la confianza del comprador afectan todas las valoraciones.
La Solución: Obtenga una valoración actual basada en las condiciones del mercado de hoy, no en datos históricos.
Error 7: Valoración DIY para decisiones importantes
"Solo calcularé el valor yo mismo usando una calculadora en línea."
El Problema: Las calculadoras en línea y las fórmulas simplificadas no pueden capturar la complejidad de la valoración empresarial. Las decisiones críticas basadas en valoraciones inexactas conducen a resultados pobres.
La Solución: Para transacciones de venta, compra de socios, divorcio, planificación patrimonial o cualquier decisión significativa, invierta en una valoración profesional.
PARTE 7: PREPARÁNDOSE PARA SU VALORACIÓN
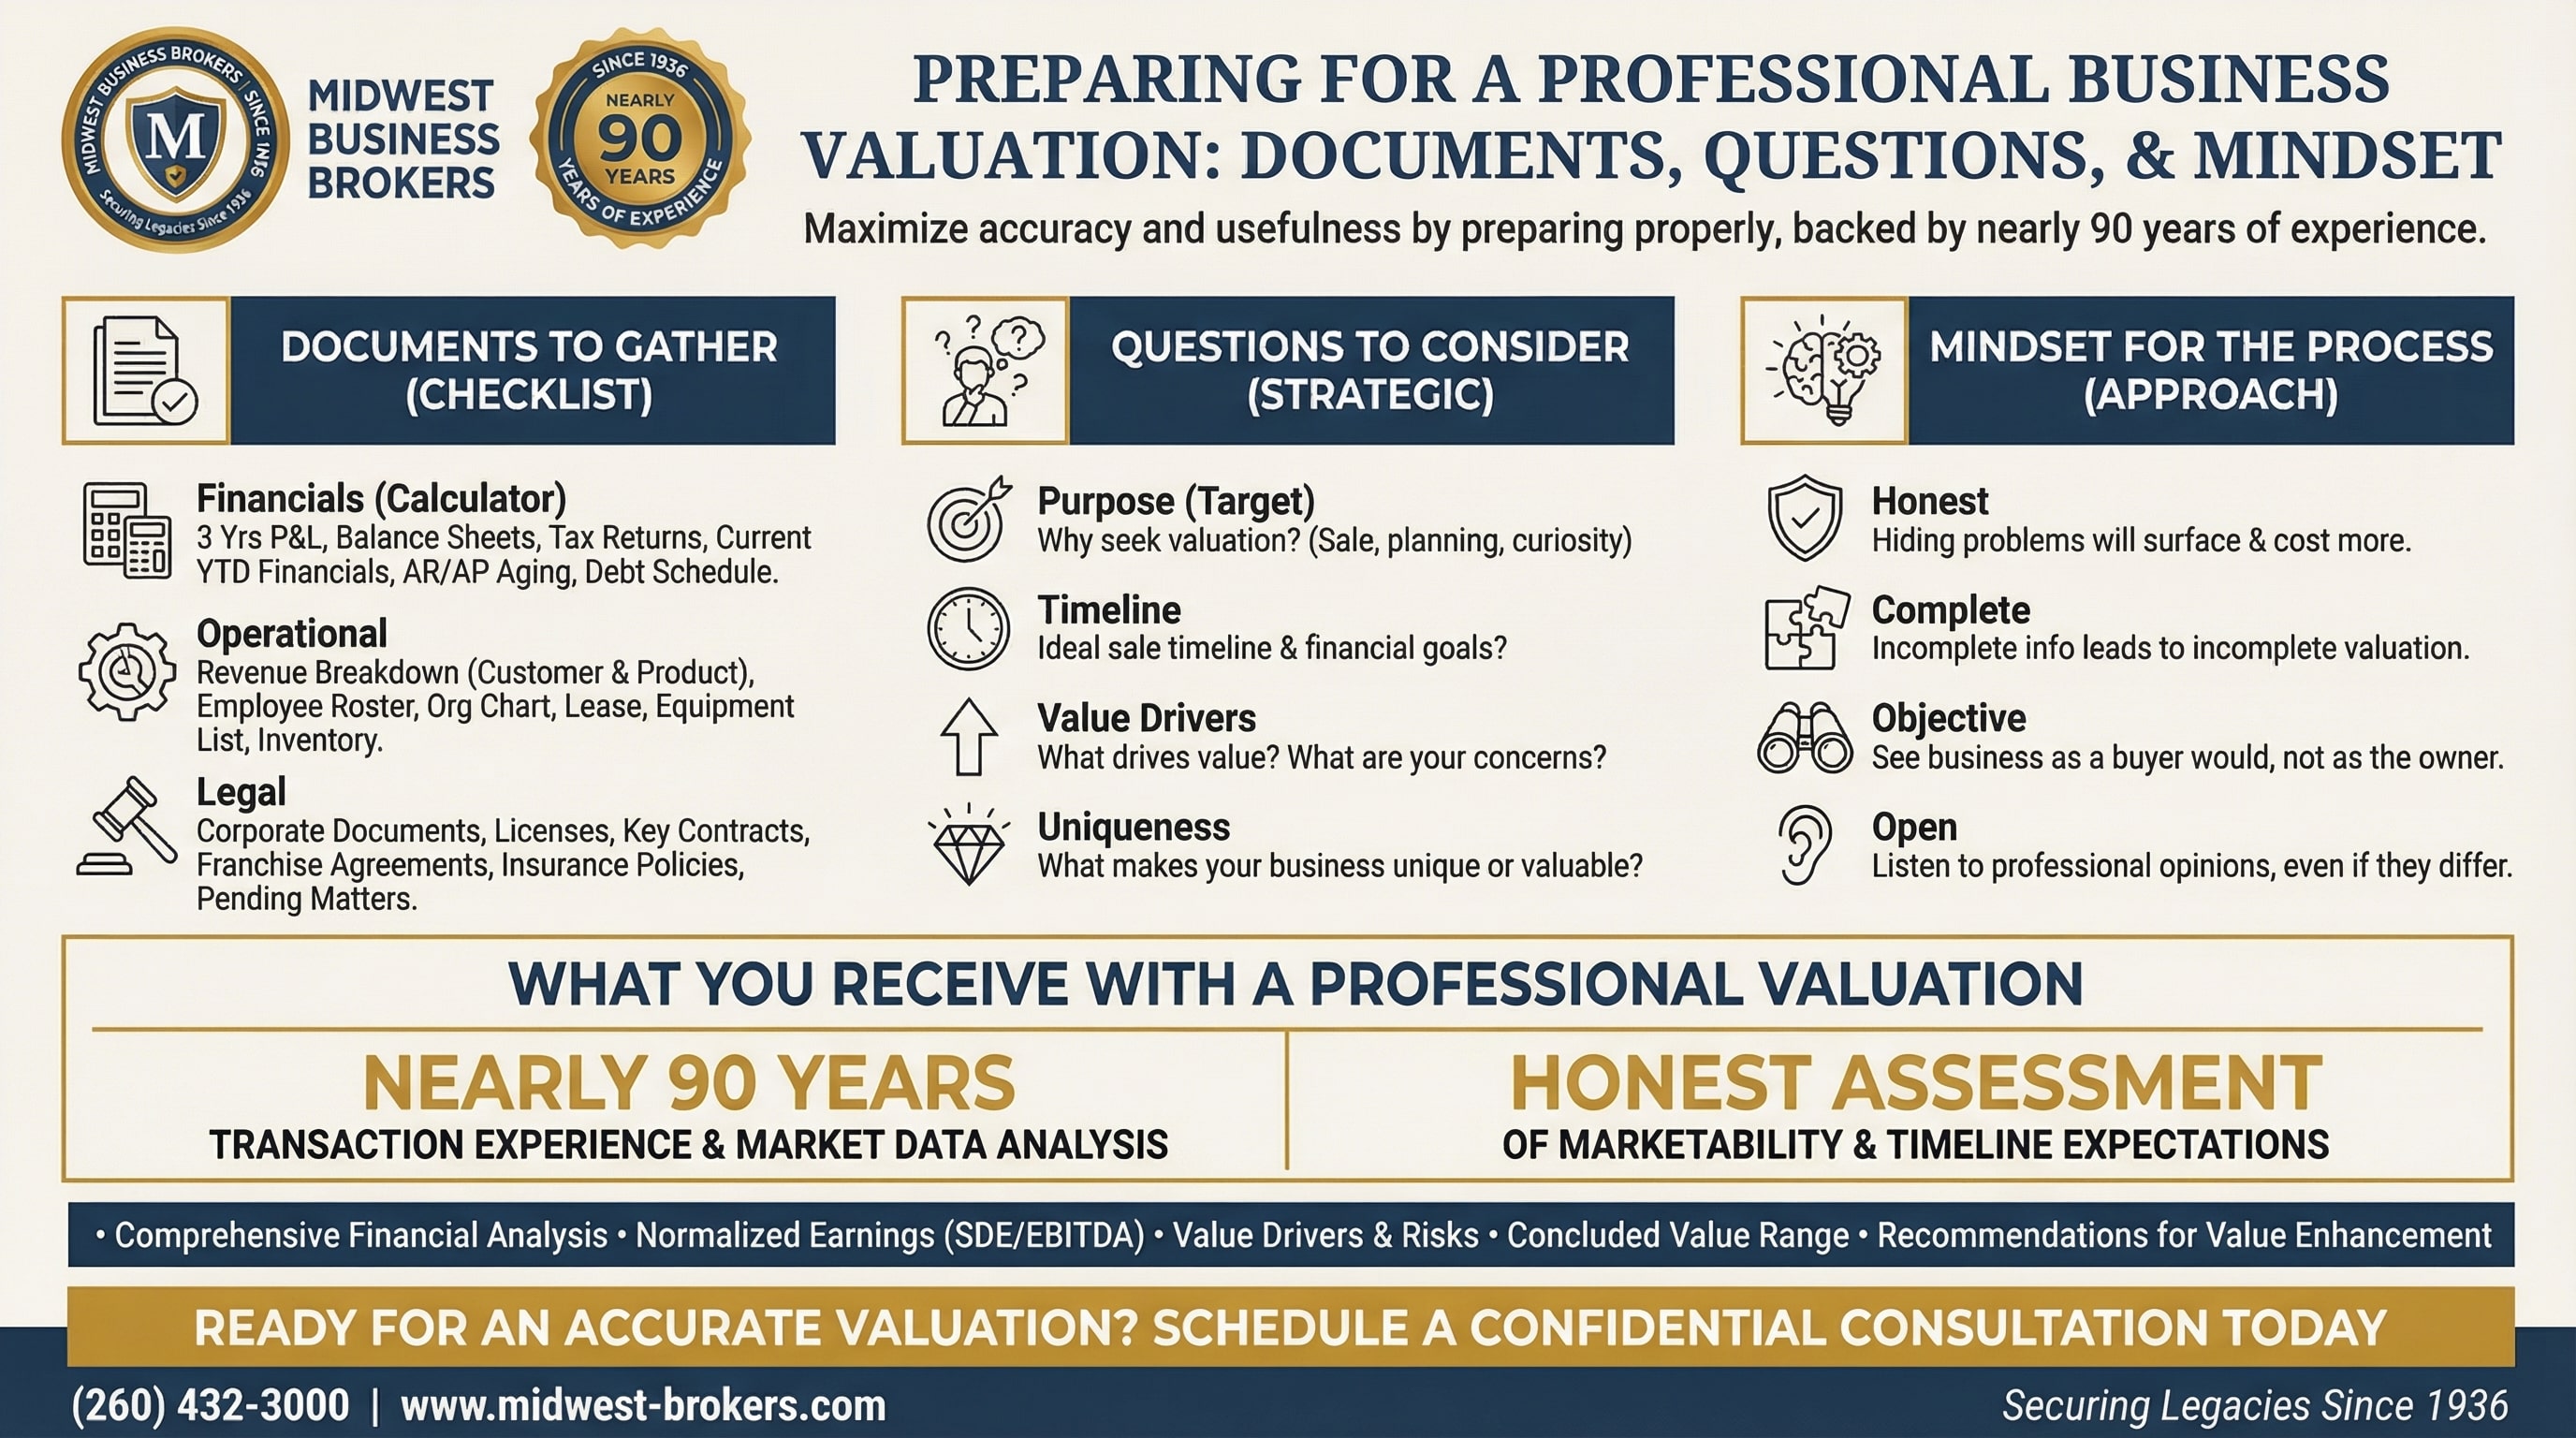
Maximiza la precisión y utilidad de tu valoración preparándote adecuadamente.
Documentos a Reunir
Documentos Financieros:
☐ Tres años de estados de resultados (mensuales preferiblemente)
☐ Tres años de balances generales (a fin de año)
☐ Tres años de declaraciones de impuestos empresariales (completas con todos los anexos)
☐ Estados financieros del año actual hasta la fecha
☐ Informe de antigüedad de cuentas por cobrar
☐ Resumen de cuentas por pagar
☐ Cronograma de deudas (todos los préstamos, líneas de crédito, financiamiento de equipos)
Documentos Operativos:
☐ Desglose de ingresos por cliente (10-20 principales clientes con ingresos)
☐ Desglose de ingresos por línea de producto/servicio
☐ Lista de empleados con posiciones, antigüedad y compensación
☐ Organigrama
☐ Contrato de arrendamiento de locales
☐ Lista de equipos con fechas de adquisición y valores estimados
☐ Lista de vehículos (si aplica)
☐ Resumen de inventario y método de valoración
Documentos Legales:
☐ Documentos de formación corporativa (artículos, estatutos, acuerdo operativo)
☐ Licencias y permisos comerciales
☐ Contratos clave (cliente, proveedor, suministrador)
☐ Acuerdo de franquicia (si corresponde)
☐ Pólizas de seguro
☐ Cualquier asunto legal pendiente
Preguntas a considerar
Antes de su consulta de valoración, piense en:
- ¿Por qué está buscando una valoración? (Venta, planificación, curiosidad)
- ¿Cuál es su cronograma ideal para una posible venta?
- ¿Cuáles son tus objetivos financieros y requisitos mínimos?
- ¿Qué crees que impulsa el valor en tu negocio?
- ¿Qué preocupaciones tiene sobre el valor de su negocio?
- ¿Qué cambios han ocurrido recientemente o se esperan?
- ¿Qué hace que tu negocio sea único o valioso?
Mentalidad para el Proceso
Sé Honesto: Ocultar problemas no los hace desaparecer; saldrán a la luz durante la debida diligencia y le costarán más.
Sé Completo: La información incompleta conduce a valoraciones incompletas. Proporciona todo lo solicitado.
Sé Objetivo: Intenta ver tu negocio como lo haría un comprador, no como el propietario que lo construyó.
Sé Abierto: Escucha opiniones profesionales, incluso si difieren de tus expectativas.
CUANDO ESTÉ LISTO
Entender la valoración empresarial es valioso, pero no hay sustituto para un análisis profesional de su situación específica.
Programa una consulta confidencial de valoración de negocios. Analizaremos sus finanzas, evaluaremos las fortalezas y debilidades de su negocio, y proporcionaremos una evaluación honesta de lo que los compradores probablemente pagarían en el mercado actual.
Nuestras valoraciones se basan en casi 90 años de experiencia en transacciones, datos de mercado actuales y metodologías profesionales que soportan el escrutinio de los compradores, los requisitos de los prestamistas y, cuando sea necesario, los procedimientos legales.
Lo que recibirá:
- Análisis integral del rendimiento financiero de su negocio
- Identificación de los impulsores de valor y factores de riesgo
- Cálculo de ganancias normalizadas (SDE/EBITDA)
- Aplicación de metodologías de valoración apropiadas
- Rango de valor concluido basado en las condiciones actuales del mercado
- Recomendaciones para mejorar el valor (si corresponde)
- Evaluación honesta de la comercialización y expectativas de tiempo
 English
 Español de México
 简体中文